Shenzhen Xinchitai Technology Co, Ltd.
Berita

Pasar Penyimpanan Q3 2026: Pertumbuhan Harga DRAM Melambat, Pasar SSD Menghadapi Polarisasi

2026-09-16 0 Tinggalkan aku pesan

Pada akhir kuartal ketiga tahun 2026, pasar SSD dan modul memori global telah melewati pertumbuhan eksplosif yang terlihat pada kuartal kedua, memasuki lanskap baru yang ditandai dengan kenaikan harga yang moderat dan perbedaan struktural. Data industri terkini menunjukkan bahwa meskipun harga modul DRAM terus meningkat, pasar SSD memberikan gambaran yang beragam: produk entry-level mengalami sedikit penurunan harga untuk meningkatkan volume, sedangkan model andalan kelas atas mempertahankan harga yang tetap. Industri penyimpanan secara resmi telah memasuki fase penyesuaian struktural yang didorong oleh interaksi antara penawaran dan permintaan.

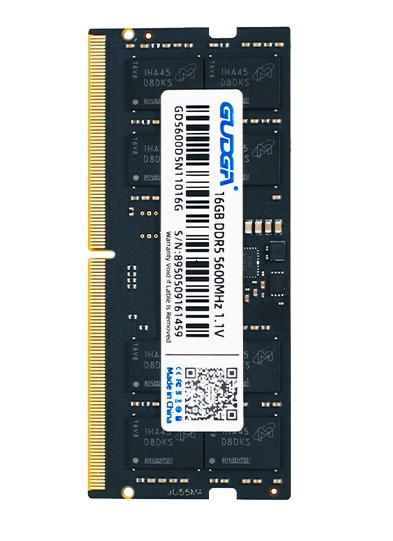
Di pasar memori, tren kenaikan harga terus berlanjut, meskipun laju kenaikannya telah melambat secara signifikan. Menurut data pemantauan terbaru dari institusi seperti TrendForce dan Sigmaintell, harga kontrak DRAM global naik sebesar 13%–18% kuartal-ke-kuartal pada Q3 2026—penyempitan yang signifikan dibandingkan dengan lonjakan sebesar 58%–63% yang terlihat pada kuartal kedua. Pada awal September, harga spot untuk memori DDR5 mainstream telah meningkat hampir 50% dari tahun ke tahun, dengan harga untuk model populer seperti 16GB DDR5 5600 yang terus meningkat; sementara itu, memori DDR4—yang sebelumnya tersedia dalam jumlah besar—menghadapi kekurangan struktural, yang menyebabkan kenaikan harga secara bersamaan.

Pendorong utama di balik kenaikan harga memori ini adalah penyesuaian terhadap struktur kapasitas produksi dan tingginya permintaan akan daya komputasi AI. Pabrikan besar seperti Samsung, Micron, dan SK Hynix terus membatasi kapasitas DRAM standar tingkat konsumen, mengalihkan produksi inti ke produk bernilai tambah tinggi seperti HBM (Memori Bandwidth Tinggi) dan memori khusus server, yang mengakibatkan persediaan memori tingkat konsumen terus-menerus terbatas. Pada saat yang sama, penerapan server AI secara massal dan perangkat pengguna akhir berkinerja tinggi telah meningkatkan konsumsi chip penyimpanan kelas atas secara tajam. Pola industri mengenai "kekurangan daya komputasi jangka pendek versus kekurangan penyimpanan jangka panjang" telah mengakar, dan konsensus dalam sektor ini adalah bahwa krisis pasokan memori mungkin akan terus berlanjut hingga tahun 2027.

Berbeda dengan kenaikan harga secara luas di pasar memori, pasar SSD menunjukkan perbedaan yang signifikan. Sejak bulan September, harga SSD SATA dan PCIe 3.0 256GB dan 512GB entry-level telah sedikit turun, karena produsen skala kecil dan menengah menurunkan harga untuk merangsang pengiriman dan mengurangi tekanan inventaris. Namun, harga SSD andalan PCIe 4.0 dan PCIe 5.0 kelas atas tetap stabil; model mainstream kelas atas 1TB—seperti Samsung 990 Pro dan Kimtigo TP5000—tetap stabil tanpa fluktuasi yang signifikan. Analisis industri menunjukkan bahwa perbedaan harga SSD berasal dari ketidaksesuaian antara penawaran dan permintaan. Tingginya biaya untuk chip flash NAND upstream telah menetapkan harga dasar untuk SSD kelas atas, sementara lemahnya permintaan di sektor elektronik konsumen—yang ditandai dengan rendahnya minat konsumen terhadap penggantian atau peningkatan perangkat—dan lesunya permintaan dari sektor kontrol industri dan OEM komersial telah menciptakan dinamika yang berbeda. Untuk merebut pangsa pasar, produsen kecil dan menengah terpaksa menurunkan harga produk-produk entry-level untuk meningkatkan pengiriman, sehingga menghasilkan pola pasar di mana harga-harga kelas atas tetap stabil sementara harga-harga kelas bawah turun.

Pergerakan strategis di seluruh industri semakin cepat dan membangun momentum pertumbuhan jangka panjang. Rantai pasokan penyimpanan dalam negeri terus mencapai terobosan; ChangXin Memory Technologies (CXMT) telah memulai tender peralatan untuk pabrik barunya di Shanghai. Setelah selesai dibangun, fasilitas ini diharapkan dapat mencapai kapasitas bulanan sebesar 600.000 wafer, sehingga secara efektif meningkatkan tingkat swasembada produksi DRAM dalam negeri dan mengurangi tekanan pasokan di pasar lokal. Sementara itu, banyak produsen modul meningkatkan portofolio produk mereka dengan mengurangi produksi kelas bawah yang lama dan berfokus pada memori berkecepatan tinggi dan SSD berkapasitas tinggi yang dirancang untuk perangkat berkemampuan AI dan PC berperforma tinggi. Pergeseran ini secara bertahap mengurangi ketidakseimbangan struktural yang ditandai dengan persaingan ketat di kalangan kelas bawah dan kelangkaan produk-produk kelas atas.

Mengenai tren masa depan, analis pasar secara umum memperkirakan bahwa kuartal keempat tahun 2026 akan menandai puncak harga penyimpanan. Didorong oleh realokasi kapasitas dan permintaan penting, harga memori kemungkinan akan berfluktuasi pada tingkat yang tinggi, dengan kemungkinan penurunan yang signifikan sangat kecil kemungkinannya. Pasar SSD akan terus mengalami tren yang berbeda: harga untuk produk kelas bawah mungkin mengalami sedikit penyesuaian, sedangkan SSD kelas atas dan berkecepatan tinggi akan menjaga ketahanan harga seiring dengan peningkatan perangkat keras. Ketika kapasitas produksi dalam negeri meningkat dan dinamika pasokan-permintaan menjadi stabil, industri penyimpanan dapat beralih dari fase kenaikan harga sepihak dan memasuki tahap baru yang stabil pada tahun 2027.

Berita Terkait
Tinggalkan aku pesan
X
Kami menggunakan cookie untuk menawarkan Anda pengalaman penelusuran yang lebih baik, menganalisis lalu lintas situs, dan mempersonalisasi konten. Dengan menggunakan situs ini, Anda menyetujui penggunaan cookie kami.Kebijakan Privasi
MenolakMenerima